これが良くない投資信託の具体例です
2025年4月14日
こんにちは。
投資信託クリニックの カン・チュンド です。
今日はまさにタイトル通り(笑)
さっそく発表してまいりましょう。
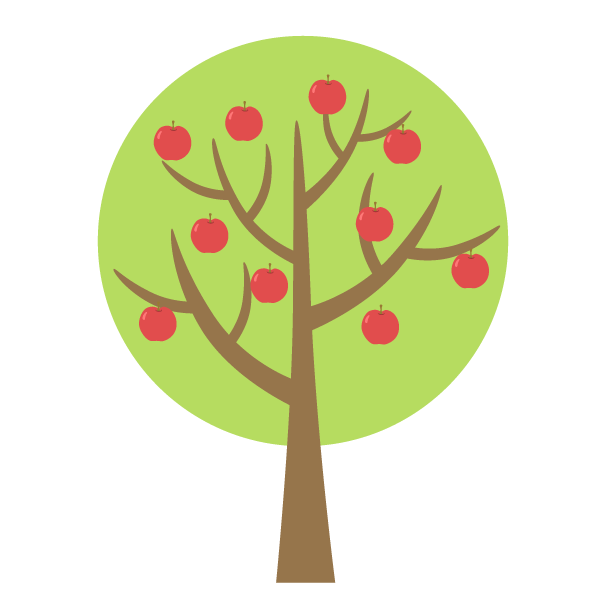
あなたは「リンゴ」を育てています。
まだ成長途中の「リンゴの木」から、
毎月「リンゴ」の実をもぎ取ってしまうと、リンゴの木自体が育ちにくくなります。
毎月分配型のファンドは
あなたのファンド資産が最も育ちにくい設計の投資信託なのです。
それに、この種のファンドでは、
あなたが運用会社に
分配金という名の「キャッシュ」を毎月用意させることになります。
そう・・、
「余計な仕事」を毎月頼むことになって、そのぶんファンドの継続コストも高くなってしまいます。
例えば、
2025年4月1日から
2035年3月31日までの『運用期間』。
みたいなファンドのことです。
よく考えてみますと、
運用する期間を、
私たちが
投資信託のほうに
「合わせないといけない」ってヘンだと思いませんか?
それに、
2025年4月1日から
2035年3月31日までみたいに、
予め「運用期間」が決まっていると、
当該ファンドの純資産額が21億円くらいしか集まっていなくて、ファンドの成績も悪くて、
誰からも「呟かれない」投資信託になってしまっていた場合、
あなたがこのファンドの
【ファンドマネージャー】だとしたら・・・。
やる気は出ますか?
運用期間が予め決まっているファンドは、
運用はしているけれど、
「すでに死んでしまっている状態」になるリスクを内包します。
米国の投資信託でも、
「ターゲットイヤー型のファンド」を除いて、運用期間が予め決まっているファンドなんてわたしは見たことがありません。
※投資信託の運用期間が【無期限】のものを選びましょう。
それから、投資信託の基本用語でよく誤解が生じるのですが、
ファンドの『成績』が悪いことの間に、直接の因果関係はありません。
整理しておきましょう。
・純資産額とは、
投資信託の規模、大きさのこと。
・ファンドの成績を表すのは
投資信託の基準価格の推移や、騰落率の数字です。
もうひとつだけ付記しますと、
ファンドの『成績』の間に、直接の因果関係はないということです。
たとえば純資産額が「1兆2000億円」あっても、
ファンドの成績はそんなに良くないというケースもあります。
さて、次にまいりましょう。
(これは自信を持って『NO!』と言いましょう)
ファンドの購入時手数料そのものが、
かつて固定電話に入るときに、
「電話加入権」といって
まとまったお金を支払う必要があったのと同じくらい、『むかし存在していた懐かしい用語』になりつつあります。
投資信託の運用管理費用と
投資一任の管理手数料が、
『ダブル』で「継続的に」かかってきます!
長期の積立契約に拘束される可能性あり。
情報開示、コストの中身が不透明。
もちろん要りません!
概ね運用管理費用が年0.5%以下のインデックスファンドを選ぶようにしましょう。
たとえば、
ふたつの「外国株式インデックスファンド」があるとしましょう。
(どちらもMSCIコクサイ指数との連動を目指します)
Aの基準価格は・・38000円で
Bの基準価格は・・19000円となっています。
(※ここでは分配金はないものとします)
Aのファンドのほうが優秀ですか?それともBのほうが価格が安いのでお得そうですか?
どちらも正しくありません。
Aファンド、Bファンドの「差」は単に『いつ運用を始めたのか?』の違いであり、ファンド運用の優劣を示すものではありません。
巧妙に隠しているファンド
これも残念ながらしばしば見かけます。
こちらの記事に詳しく書きました。
『悪質なファンド・オブ・ファンズ形式の投資信託はどうしてなくならないのか?(ピクテ・グローバル・インカム株式ファンド(毎月決算型)が純資産額第1位なんて恥ずかしいことです・・)』
変額保険、変額年金保険
上記製品は、投資信託が内包された保険商品であります。
保険関連費用と、ファンドの運用管理費用がかかり、年間コストが非常に割高になってしまいます。
最後に・・、
インバース型(ベア型)ファンド
超短期のトレード向け商品であり、
保有すればするほど、本来の目的から大きく乖離していきます。
また基本「先物」を買い繋いでいくため、継続コストもそこそこ高くなります。
いかがでしょうか?
残念ながら
投資信託の世界では、
まだまだ「粗悪品」が多いのが実状です。
消費者側がより賢くなって、
確かな『鑑識眼』を養うしかないのです。くれぐれも注意しましょう!
カテゴリ:投資信託あれこれ